Ce petit quiz t’aide à partir avec les bons outils. Une base mal comprise peut rendre la suite plus difficile, même si tu travailles sérieusement.
Ce n’est pas une note : en cas d’erreur, tu sauras précisément quoi revoir avant d’avancer.
Tu peux revoir les explications ci-dessus, puis ouvrir le chapitre à ton rythme.
Avant de commencer5 questions pour vérifier tes bases
Pourquoi étudier la somme de variables aléatoires ?
De quoi parle-t-on ?
Le total de plusieurs résultats est une somme. Le total divisé par leur nombre est une moyenne. Si les résultats sont indépendants, de même loi et de variance finie, cette moyenne se concentre autour de l'espérance lorsque l'échantillon grandit. Ce sont les hypothèses de la loi des grands nombres étudiée ici.
Pour des résultats 0 ou 1, la moyenne est une fréquence de succès. Pour des températures, elle estime une température moyenne du modèle : ce n'est pas une probabilité.
Dans le socle, les variables prennent un nombre fini de valeurs. Les formules s'étendent à des variables de variance finie ; les cas de gain non borné sont étudiés séparément en approfondissement. Toutes les moyennes d'échantillon utilisent \(n\geqslant1\).
Rappels : espérance, variance, écart-type
Somme de deux variables aléatoires
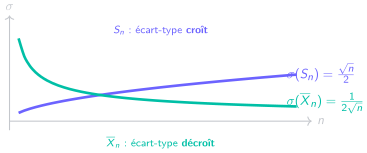
Somme de \(n\) variables indépendantes de même loi
Comprendre ce que garantit une borne de concentration
Pour une moyenne de n variables indépendantes de même loi, d’espérance m et d’écart-type σ fini, on borne P(|moyenne − m| ≥ ε). Prévois l’effet de multiplier n par quatre en gardant σ et ε fixes.
Chaque point bleu donne min(1 ; σ²/(nε²)), une borne supérieure de probabilité. Le point corail correspond au n choisi. L’axe vertical va de 0 à 1. Aucune probabilité exacte n’est tracée.
Avec σ = 0,5 et ε = 0,2, la borne vaut 0,25 pour n = 25, puis 0,0625 pour n = 100. Cela garantit au plus 25 %, puis au plus 6,25 % de probabilité d’un écart au moins égal à 0,2. La probabilité réelle peut être beaucoup plus faible.
Lire les valeurs et les coordonnées
Avec σ = 0,5 et ε = 0,2, la borne vaut 0,25 pour n = 25, puis 0,0625 pour n = 100. Cela garantit au plus 25 %, puis au plus 6,25 % de probabilité d’un écart au moins égal à 0,2. La probabilité réelle peut être beaucoup plus faible.
Si le quotient dépasse 1, la borne 1 est vraie mais n’apporte aucune précision. Diminue ε : une exigence plus stricte demande davantage de variables pour conserver la même garantie. Justifie avec σ²/(nε²).
Loi (faible) des grands nombres
Approfondissement : intervalle de fluctuation et estimation
Cas particulier : retour sur la loi binomiale
Approfondissement : covariance
Somme de VA non identiquement distribuées
Comparaison des inégalités : Markov vs Tchebychev vs exact
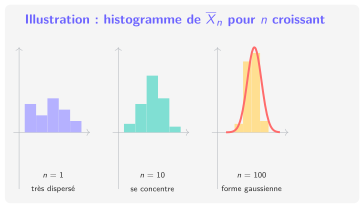
Ces diagrammes donnent les lois exactes de la fréquence de Piles pour \(n=4\) et \(n=16\) lancers indépendants. Les barres se rapprochent horizontalement de \(1/2\). Leur hauteur individuelle n'augmente pas forcément : les valeurs possibles sont aussi plus nombreuses. Cela ne représente pas une densité normale.
Simulation Python de la loi des grands nombres
Boîte à outils : Réflexes pour le bac
Exercices
Exercice 1 ★☆☆ : Espérance et variance d'une somme
On lance deux dés équilibrés indépendants \(X\) et \(Y\).
Rappeler \(E(X)\) et \(V(X)\).
Calculer \(E(X+Y)\) et \(V(X+Y)\).
Calculer \(\sigma(X+Y)\). Vérifier que \(\sigma(X+Y)\neq\sigma(X)+\sigma(Y)\).
Calculer \(E(3X-2Y+1)\).
Exercice 2 ★☆☆ : Somme de Bernoulli
\(X_1,\ldots,X_{20}\) sont i.i.d. \(\mathcal{B}(0{,}4)\).
Déterminer la loi de \(S_{20}=X_1+\cdots+X_{20}\).
Calculer \(E(S_{20})\), \(V(S_{20})\) et \(\sigma(S_{20})\).
Calculer \(E(\overline{X}_{20})\), \(V(\overline{X}_{20})\) et \(\sigma(\overline{X}_{20})\).
Exercice 3 ★☆☆ : Moyenne empirique
On effectue \(n\) mesures de température indépendantes de même loi. Chaque mesure \(X_i\) a pour espérance \(\mu=20\) et écart-type \(\sigma=2\).
Calculer \(E(\overline{X}_n)\) et \(\sigma(\overline{X}_n)\) pour \(n=10\), \(n=100\), \(n=1000\).
Combien de mesures faut-il pour avoir \(\sigma(\overline{X}_n)\leqslant 0{,}1\) ?
Exercice 4 ★★☆ : Tchebychev
\(X\) est une VA d'espérance \(10\) et de variance \(4\).
Majorer \(P(|X-10|\geqslant 3)\).
Majorer \(P(|X-10|\geqslant 6)\).
Majorer \(P(X\leqslant 4\text{ ou }X\geqslant 16)\).
Déterminer \(\delta\) tel que \(P(|X-10|\geqslant\delta)\leqslant 0{,}05\).
Exercice 5 ★★☆ : Concentration de la fréquence
On lance indépendamment \(n\) fois une pièce équilibrée (\(p=0{,}5\)). \(f_n\) est la fréquence de Pile.
Exprimer \(V(f_n)\) en fonction de \(n\).
Majorer \(P(|f_n-0{,}5|\geqslant 0{,}05)\) en fonction de \(n\) (Tchebychev).
Déterminer \(n\) pour que cette borne soit \(\leqslant 5\%\).
Déterminer \(n\) pour que \(P(|f_n-0{,}5|\geqslant 0{,}01)\leqslant 1\%\).
Exercice 6 ★★☆ : Loi des grands nombres en action
Soit \(X_1,X_2,\ldots\) i.i.d. avec \(E(X_i)=7\) et \(V(X_i)=9\).
Calculer \(E(\overline{X}_n)\) et \(V(\overline{X}_n)\).
Pour \(\delta=0{,}5\), majorer \(P(|\overline{X}_n-7|\geqslant 0{,}5)\).
En déduire que \(\overline{X}_n\xrightarrow{P}7\).
Combien de termes faut-il pour que la borne soit \(\leqslant 2\%\) ?
Exercice 7 ★★☆ : Intervalle de confiance
Sous un modèle de réponses indépendantes de même loi de Bernoulli, un sondage sur \(n=900\) personnes donne \(54\%\) de réponses favorables.
Donner un intervalle de confiance à \(75\%\) pour \(p\).
Donner un intervalle de confiance tel que \(P(|f_n-p|\geqslant\delta)\leqslant 5\%\).
Combien de personnes faudrait-il interroger pour un intervalle de confiance à \(95\%\) de demi-largeur \(0{,}01\) ?
Exercice 8 ★★☆ : Gain moyen au casino
À la roulette, le joueur mise 1€ sur le rouge. Il gagne 1€ avec probabilité \(\frac{18}{37}\) et perd 1€ avec probabilité \(\frac{19}{37}\).
Calculer \(E(X_i)\) et \(V(X_i)\) pour une mise.
Le joueur joue \(n=1000\) parties supposées indépendantes. Calculer \(E(S_n)\) et \(\sigma(S_n)\).
Utiliser l'inégalité de Cantelli \(P(S_n>0)\leqslant\frac{V(S_n)}{[E(S_n)]^2+V(S_n)}\) (admis) et dire si cette borne suffit à affirmer que la probabilité de gagner est faible.
Par la LGN, que vaut \(\frac{S_n}{n}\) quand \(n\) est grand ? Le casino gagne-t-il toujours ?
Exercice 9 ★★☆ : Démonstrations de cours
Démontrer que \(E(\overline{X}_n)=\mu\) et \(V(\overline{X}_n)=\frac{\sigma^2}{n}\).
Démontrer l'inégalité de Markov.
Démontrer l'inégalité de Bienaymé-Tchebychev à partir de Markov.
Démontrer l'inégalité de concentration et en déduire la loi faible des grands nombres.
Exercice 10 ★★☆ : Variance d'une somme non indépendante
On effectue des tirages uniformes sans remise. On tire une boule dans une urne contenant \(3\) rouges et \(2\) bleues. On pose \(X=1\) si rouge, \(0\) sinon. On tire une deuxième boule sans remise. On pose \(Y=1\) si rouge, \(0\) sinon.
Calculer \(E(X)\), \(E(Y)\), \(E(X+Y)\).
Calculer \(V(X)\) et \(V(Y)\).
Montrer que \(V(X+Y)\neq V(X)+V(Y)\). (Calculer \(V(X+Y)\) directement.)
Pourquoi ? (Les tirages ne sont pas indépendants.)
Exercice 11 ★★☆ : Erreur du joueur
On suppose les lancers d'une pièce équilibrée indépendants. Un joueur a obtenu dix Piles d'affilée. Il affirme que « Face est maintenant plus probable pour compenser ».
Peut-on déduire un déséquilibre de cette seule série ? Quelle est \(P(\text{Face au lancer }11)\) ?
Expliquer pourquoi l'affirmation du joueur est fausse (indépendance).
Expliquer comment la LGN est compatible avec cette indépendance : ce n'est pas la « compensation » mais la « dilution » des \(10\) premiers résultats dans un grand nombre de lancers.
Exercice 12 ★★☆ : Assurance
Un assureur couvre \(n=10\,000\) clients. Chaque client fait une réclamation (coût \(1000\)€) avec probabilité \(0{,}05\), indépendamment.
Le coût total \(S_n\) suit quelle loi ? Calculer \(E(S_n)\) et \(\sigma(S_n)\).
La prime annuelle est fixée à \(60\)€ par client. Le revenu total est \(R=600\,000\)€.
Majorer \(P(S_n>R)\) par Tchebychev. Que garantit cette borne sous le modèle ? Quelles limites a cette conclusion ?
Exercice 13 ★★★ : Vitesse de convergence et taille d'échantillon
Montrer que pour \(X_i\sim\mathcal{B}(p)\) i.i.d., \(P(|\overline{X}_n-p|\geqslant\delta)\leqslant\frac{1}{4n\delta^2}\).
En déduire la plus petite taille satisfaisant la borne de concentration pour garantir que \(P(|\overline{X}_n-p|\geqslant\delta)\leqslant\alpha\) : \(n\geqslant\frac{1}{4\alpha\delta^2}\).
Application : combien de lancers pour estimer \(p\) à \(\pm 0{,}02\) près avec \(99\%\) de confiance ?
Un sondage donne \(f_n=0{,}48\) sur \(n=2500\) personnes, sous le même modèle indépendant. Donner un intervalle de confiance à \(95\%\) pour \(p\).
Exercice 14 ★★★ : Inégalité de Markov améliorée
Soit \(X\) une VA positive d'espérance \(\mu\) et de variance \(\sigma^2\). Montrer que pour \(a>\mu\) : \(P(X\geqslant a)\leqslant\frac{\sigma^2}{\sigma^2+(a-\mu)^2}\). Indication : poser \(Z=X-\mu\) et \(t=a-\mu>0\). Pour \(b\geqslant0\), l'événement \(Z\geqslant t\) implique \((Z+b)^2\geqslant(t+b)^2\). Appliquer Markov au carré, puis choisir \(b=\sigma^2/t\).
Application : pour \(X\sim\mathcal{B}(100,0{,}5)\), majorer \(P(X\geqslant 70)\) par Markov, Tchebychev, et cette inégalité améliorée. Comparer.
Problème : Le paradoxe de Saint-Pétersbourg ★★★
On note \(T\) le numéro du lancer où Pile apparaît pour la première fois. Ainsi \(T\in\{1,2,3,\ldots\}\) et le gain est \(G=2^T\).
Partie A : La loi géométrique
Montrer que \(P(T=k)=\bigl(\frac{1}{2}\bigr)^k\) pour \(k\geqslant 1\).
Vérifier que \(\sum_{k=1}^{+\infty}P(T=k)=1\).
Calculer \(E(T)\). Indication : utiliser \(\sum_{k=1}^{+\infty}kx^{k-1}=\frac{1}{(1-x)^2}\) pour \(|x|<1\).
L'espérance du gain est infinie. Pourquoi l'espérance seule ne suffit-elle pas à fixer un prix qu'une personne accepterait de payer ? Discuter ce paradoxe en tenant compte des gains fréquents et des gains rares.
On joue \(n\) fois. Le gain moyen est \(\overline{G}_n=\frac{G_1+\cdots+G_n}{n}\). La loi des grands nombres s'applique-t-elle ? Pourquoi ?
Partie C : Résolution par le gain tronqué
On tronque le gain : \(G_M=\min(2^T,\,2^M)\) (le casino limite le gain à \(2^M\)). Montrer que \(E(G_M)=M+1\).
Pour \(M=20\) (gain max \(\approx 1\) million), calculer \(E(G_{20})\). Est-ce raisonnable ?
(Bonus : solution de Bernoulli) Daniel Bernoulli (1738) proposa de remplacer le gain par son logarithme (utilité). Calculer
c) L'inégalité donne \(P(S_n>0)\leqslant\frac{V(S_n)}{[E(S_n)]^2+V(S_n)}=\frac{1368}{1000+1368}\approx0{,}5777\). Cette borne dépasse \(1/2\) : elle ne suffit pas à qualifier la probabilité de gagner de faible.
Cette borne n'est pas très serrée, mais le gain attendu étant négatif, le joueur perd en moyenne.
d)\(\frac{S_n}{n}\xrightarrow{P}-\frac{1}{37}\approx -0{,}027\). Le gain moyen par partie converge vers \(-2{,}7\) centimes. Le casino gagne en moyenne \(2{,}7\%\) de chaque mise : c'est la marge du casino. Dans ce modèle, la probabilité d'un gain total positif du joueur tend vers zéro. Pour toute taille finie, un gain reste possible : on ne peut pas écrire « toujours ».
b) Voir la preuve guidée « Une grande valeur consomme de la moyenne ».
c) Poser \(Y=(X-\mu)^2\geqslant 0\). Par Markov : \(P(Y\geqslant\delta^2)\leqslant\frac{E(Y)}{\delta^2}=\frac{V(X)}{\delta^2}\). Or \(Y\geqslant\delta^2\iff|X-\mu|\geqslant\delta\).
d) Appliquer Tchebychev à \(\overline{X}_n\) : \(P(|\overline{X}_n-\mu|\geqslant\delta)\leqslant\frac{V(\overline{X}_n)}{\delta^2}=\frac{\sigma^2}{n\delta^2}\). Comme \(\frac{\sigma^2}{n\delta^2}\to 0\), par gendarmes \(P(|\overline{X}_n-\mu|\geqslant\delta)\to 0\). C'est la LGN.
d)\(V(X+Y)<V(X)+V(Y)\) car les variables sont négativement corrélées (si la première est rouge, la deuxième a moins de chance d'être rouge). L'indépendance aurait garanti l'additivité ; dans cet exemple dépendant, le calcul montre qu'elle échoue.
Exercice 11
a) Si la pièce est équilibrée, \(P(\text{Face au lancer }11)=\frac{1}{2}\), indépendamment des lancers précédents.
b) Chaque lancer est indépendant. Les résultats passés n'influencent pas les résultats futurs. L'affirmation du joueur est l'erreur du joueur (gambler's fallacy).
c) Après dix Piles, notons \(T_{n-10}\) le nombre de Piles dans les lancers suivants. La fréquence observée vaut \((10+T_{n-10})/n\), et non \((10+(n-10)/2)/n\) exactement.
La dernière expression est son espérance conditionnelle sachant les dix premiers Piles :
\[\frac{10+(n-10)/2}{n}=\frac12+\frac5n.\]
Les lancers suivants gardent une probabilité de Pile \(1/2\). Le poids des dix résultats connus tend vers zéro ; aucune compensation n'est imposée aux résultats futurs.
Exercice 12
a) Chaque client fait une réclamation (\(1000\)€) avec \(p=0{,}05\), indépendamment. Le nombre de réclamations \(N\sim\mathcal{B}(10000\,;\,0{,}05)\) et \(S_n=1000N\).
Or \(P(S_n>600\,000)\leqslant P(|S_n-500\,000|\geqslant 100\,000)\leqslant 4{,}8\%\).
Sous ce modèle, la probabilité que les seuls remboursements dépassent les primes est au plus \(0{,}0475\). Les autres coûts et les sinistres dépendants ne sont pas inclus ; la borne n'est donc pas une garantie générale sur une activité d'assurance.
Exercice 13
a)\(V(f_n)=\frac{p(1-p)}{n}\leqslant\frac{1}{4n}\) car \(p(1-p)\leqslant\frac{1}{4}\) (maximum en \(p=\frac{1}{2}\)).
Par Tchebychev : \(P(|\overline{X}_n-p|\geqslant\delta)\leqslant\frac{V(f_n)}{\delta^2}\leqslant\frac{1}{4n\delta^2}\).
Le procédé produit l'intervalle exact \([0{,}48-1/\sqrt{500};0{,}48+1/\sqrt{500}]\). L'arrondi extérieur \([0{,}435;0{,}525]\) conserve une couverture d'au moins \(95\%\) ; il ne constitue pas une certitude sur \(p\) après observation.
Exercice 14
a) Posons \(Z=X-\mu\), \(t=a-\mu>0\) et \(b\geqslant0\). Si \(Z\geqslant t\), alors \(Z+b\geqslant t+b>0\), donc \((Z+b)^2\geqslant(t+b)^2\). Markov donne
Si \(\sigma^2=0\), \(X=\mu\) avec probabilité 1, donc l'événement est de probabilité nulle. La preuve est complète ; appliquer seulement Tchebychev n'aurait pas donné cette borne.
b) Pour \(\mathcal B(100;0{,}5)\) et \(a=70\), Markov donne \(5/7\), Tchebychev \(1/16\) et Cantelli \(25/(25+400)=1/17\). La probabilité calculée par la loi est environ \(0{,}0000393\). Ces trois majorations sont donc larges ; Cantelli est la plus petite des trois dans cet exemple.
Corrigé du problème : Le paradoxe de Saint-Pétersbourg
Partie A : La loi géométrique
1.\(T=k\) signifie : les \(k-1\) premiers lancers sont Face, le \(k\)-ème est Pile.
Chaque terme de la somme vaut \(1\), et il y en a une infinité. L'espérance est donc infinie.
6. Le paradoxe : l'espérance infinie suggère de payer n'importe quel prix pour jouer, mais en pratique :
\(\bullet\) Avec probabilité \(\frac{1}{2}\), on gagne \(2\)€ (Pile au \(1\)er lancer).
\(\bullet\) Avec probabilité \(\frac{3}{4}\), on gagne au plus \(4\)€.
\(\bullet\) Avec probabilité \(\frac{127}{128}\approx 99\%\), on gagne au plus \(128\)€.
Les gains énormes (\(2^{20}\approx 1\) million) ont une probabilité infime (\(\approx 10^{-6}\)). L'espérance infinie est tirée par des événements extrêmement rares. Le joueur réel, lui, ne joue qu'un nombre fini de fois et peut ne pas observer ces gains très rares.
Raisons du paradoxe : l'espérance n'est pas un bon critère de décision quand la distribution est à queue lourde (espérance non finie dans ce jeu), car les événements rares dominent le calcul.
7. La version démontrée ici demande une espérance et une variance finies. Or \(E(G)=+\infty\) : la variance usuelle centrée autour d'une espérance finie n'est même pas définie. On ne peut donc pas appliquer ce théorème à \(G\).
On peut aller plus loin avec la partie C. Pour toute constante \(A\), choisir un entier \(M\) tel que \(M+1>A\). Les gains tronqués \(G_M\) sont bornés et indépendants de même loi, donc leur moyenne converge en probabilité vers \(M+1\). Comme chaque gain complet domine le gain tronqué, la probabilité que la moyenne complète dépasse \(A\) tend vers 1. Cette conclusion supplémentaire est justifiée par les troncatures, et non par la seule absence d'une hypothèse.
9.\(E(G_{20})=21\) €. Avec un gain maximal de \(2^{20}\approx 1\,048\,576\) €, l'espérance n'est que de \(21\)€. Une mise de 21 euros annule l'espérance du gain net dans ce modèle. Cela n'impose pas à une personne d'accepter ce risque.
Le gain certain dont le logarithme vaut cette utilité moyenne est \(\exp(2\ln2)=4\) euros. Il s'agit d'un équivalent certain du gain brut pour cette transformation, pas d'une mise universellement acceptable. Un modèle de décision sur une mise doit aussi préciser la richesse initiale et l'utilité de la richesse finale.
Fiche mémoire
Maîtrise du chapitre
Validation contrôlée
Réponds aux QCM, sélectionne les bonnes propositions ou remets les étapes dans l'ordre. Le site vérifie chaque réponse avant d'ouvrir la balise suivante.