Ce petit quiz t’aide à partir avec les bons outils. Une base mal comprise peut rendre la suite plus difficile, même si tu travailles sérieusement.
Ce n’est pas une note : en cas d’erreur, tu sauras précisément quoi revoir avant d’avancer.
Tu peux revoir les explications ci-dessus, puis ouvrir le chapitre à ton rythme.
Avant de commencer5 questions pour vérifier tes bases
Pourquoi ce chapitre ?
Le problème fondamental : prévoir une évolution aléatoire
Une personne choisit entre vélo et bus. Si son choix demain dépend de celui d'aujourd'hui, les jours ne sont pas indépendants. Un arbre de probabilités permet de calculer deux jours, mais devient encombrant après vingt jours. La matrice de transition conservera toutes les branches utiles dans un tableau de taille fixe.
Prérequis. Probabilités conditionnelles, formule des probabilités totales, matrices et puissances, suites géométriques et limites. Le programme porte sur des chaînes à deux ou trois états.
Les résultats sur les probabilités de transition et les distributions invariantes sont au programme. Le modèle d'Ehrenfest final est un prolongement guidé. Aucune théorie générale des chaînes de Markov n'est supposée.
L'idée avant la formule
Une probabilité conditionnelle fixe le point de départ
« 80 pour cent des cyclistes reprennent le vélo » décrit ce qui arrive parmi les personnes à vélo aujourd'hui. Ce n'est pas encore la proportion totale de cyclistes demain. Il faut aussi compter les personnes venant du bus. La formule des probabilités totales additionne ces deux origines.
Construire le calcul sur cent personnes
Suppose 50 cyclistes et 50 usagers du bus. Si 80 pour cent des premiers restent à vélo et 30 pour cent des seconds y reviennent, l'effectif attendu à vélo demain est \(50\times0{,}8+50\times0{,}3=55\). Diviser par 100 donne la probabilité \(0{,}55\). Une colonne de la matrice réunira ces contributions vers le même état d'arrivée.
Un équilibre possible n'est pas une convergence prouvée
Une distribution invariante se reproduit après une transition. Mais une population partie ailleurs peut osciller : si deux états s'échangent à chaque étape, \((1/2,1/2)\) reste fixe tandis que \((1,0)\) alterne avec \((0,1)\). Nous séparerons donc la recherche d'un invariant et la preuve d'une limite.
Le cours formel
États, propriété de Markov et homogénéité
Pour une histoire de probabilité non nulle se terminant en i, le modèle impose \(P(X_{n+1}=j\mid X_n=i,\ldots,X_0=i_0)=p_{ij}\). Les nombres \(p_{ij}\) définissent aussi la loi de l'étape suivante si l'on décide de démarrer en i, même lorsque la distribution initiale étudiée ne donne pas de masse à cet état.
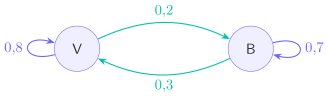
La boucle V vers V vaut 0,8 ; l'arc B vers V se lit à la deuxième ligne, première colonne. Pour chaque sommet, les probabilités des arcs sortants totalisent 1. Un arc de probabilité nulle peut être omis du dessin.
Distribution initiale et une transition
Interpréter les puissances de transition
Dans ce contrôle, \((AB)_{ij}=\sum_k a_{ik}b_{kj}\) est une somme de produits positifs ou nuls, donc reste positif ou nul. Pour la somme d'une ligne, on additionne ensuite sur \(j\). Les sommes sont finies : on peut les échanger et mettre \(a_{ik}\) en facteur, car il ne dépend pas de \(j\). La parenthèse vaut 1 puisque c'est la somme de la ligne \(k\) de \(B\). La somme restante vaut 1 puisque c'est la ligne \(i\) de \(A\). Les deux conditions sont ainsi vérifiées, et se transmettent à toutes les puissances par récurrence.
La puissance décrit une arrivée après exactement n transitions. Elle ne donne pas directement la probabilité d'avoir visité j au moins une fois avant n : cette autre question nécessite un événement ou un modèle adapté.
Distributions invariantes et limites
Supposons que chaque coordonnée de \(\pi_n\) converge vers la coordonnée correspondante de \(\ell\). Une limite de nombres positifs ou nuls reste positive ou nulle. La somme comporte seulement deux ou trois termes ; sa limite est donc la somme des limites, égale à 1. Ainsi \(\ell\) est une distribution.
Pour chaque arrivée \(j\), l'égalité d'évolution s'écrit \((\pi_{n+1})_j=\sum_i(\pi_n)_ip_{ij}\). À gauche, décaler le rang de 1 ne change pas la limite, qui vaut \(\ell_j\). À droite, les \(p_{ij}\) sont constants et la somme est finie ; sa limite vaut \(\sum_i\ell_ip_{ij}\). Donc \(\ell_j=(\ell P)_j\) pour chaque \(j\), d'où \(\ell=\ell P\).
Nous sommes partis de l'hypothèse de convergence : cette preuve donne une propriété de la limite si elle existe. Elle ne démontre pas cette existence. Les exemples périodiques ci-dessous montrent pourquoi l'implication ne peut pas être retournée.
Chaîne à deux états : étude complète
Justifions les cas limites annoncés. Si \(0<a+b<2\), soustraire à 1 donne \(-1<1-a-b<1\). Les puissances de ce nombre tendent vers zéro, donc l'écart explicite tend vers zéro. Si \(a+b=0\), la positivité impose
\(x_{n+1}=1-x_n\), donc \(x_{2k}=x_0\) et \(x_{2k+1}=1-x_0\). Ces deux valeurs sont égales seulement si \(x_0=1/2\). Sinon deux sous-suites constantes ont des limites différentes, ce qui interdit une limite commune.
Si le coefficient \(1-a-b\) est négatif, l'écart change de signe : on approche l'équilibre en alternant de part et d'autre. S'il est positif, on s'en approche du même côté. Si la distribution initiale est déjà invariante, l'écart est nul dès le départ.
Trois états : calcul, normalisation et exemple convergent
Pour étudier les distributions successives, le produit par \(P\) donne \(u_{n+1}=u_n/2+v_n/4\),
La restriction \(n\ge1\) est essentielle : \(v_0\) n'est pas forcément \(1/2\). Comme \(u_0-w_0\) est fixé et \(2^{-(n+1)}\to0\), les trois coordonnées convergent vers \((1/4,1/2,1/4)\). C'est cette étude de l'écart qui prouve la convergence pour toute distribution initiale.
Simulation et calcul exact : deux usages distincts
Le produit \(\pi_0P^n\) calcule une distribution théorique. Une simulation produit une trajectoire particulière. Les fréquences observées fluctuent ; elles ne sont pas une preuve de convergence générale.
def transition_distribution(pi, P):
    r = len(pi)
    return [sum(pi[i]*P[i][j] for i in range(r))
            for j in range(r)]

from random import random

def etape(etat, P):
    u = random()
    cumul = 0.0
    for j, proba in enumerate(P[etat]):
        cumul += proba
        if u < cumul:
            return j
    return len(P[etat]) - 1
Dans la première fonction, \(j\) désigne l'état d'arrivée. La somme parcourt chaque départ \(i\), multiplie son poids initial pi[i] par sa transition P[i][j], puis additionne ces contributions. La liste finale contient une valeur par arrivée : c'est le produit \(\pi P\).
La seconde fonction simule un état, pas une distribution. Le nombre u est tiré uniformément dans \([0,1[\). Pour une ligne \((0{,}2,0{,}3,0{,}5)\), les cumuls deviennent \(0{,}2\), puis \(0{,}5\), puis 1. Si \(u<0{,}2\), on renvoie l'état 0 ; si \(0{,}2\le u<0{,}5\), l'état 1 ; sinon l'état 2. Les longueurs de ces intervalles sont précisément \(0{,}2\), \(0{,}3\), \(0{,}5\), donc les probabilités demandées. La boucle effectue automatiquement cette partition pour la ligne de l'état actuel.
Ces fonctions supposent une matrice de transition valide et des indices cohérents. La seconde partage l'intervalle \([0,1[\) selon les probabilités de la ligne de départ ; la dernière ligne protège contre un léger écart d'arrondi dans la somme. Avant une simulation, vérifie les coefficients et les sommes de lignes.
Boîte à outils : modéliser et interpréter
Ce que décrit une distribution de population
Changer l'ordre des états sans changer le modèle
Pour la même chaîne, la convention V,B donne \(P=\begin{pmatrix}0{,}8&0{,}2\\0{,}3&0{,}7\end{pmatrix}\). La convention B,V donne \(Q=\begin{pmatrix}0{,}7&0{,}3\\0{,}2&0{,}8\end{pmatrix}\). Il faut échanger à la fois les lignes, les colonnes et les coordonnées de la distribution initiale.
Par exemple, \((0{,}9\,;\,0{,}1)\) dans l'ordre V,B devient \((0{,}1\,;\,0{,}9)\) dans l'ordre B,V. Après une étape, les deux descriptions donnent respectivement \((0{,}75\,;\,0{,}25)\) et \((0{,}25\,;\,0{,}75)\). Les nombres sont les mêmes, affectés aux états dans un autre ordre. Échanger seulement les lignes produirait un modèle différent.
Temps d'attente avant une première sortie
Tester la plausibilité d'un modèle homogène
Un modèle avec les mêmes probabilités chaque jour peut être cohérent pour une période donnée. Si les transitions diffèrent systématiquement entre semaine et week-end, il faut soit utiliser des matrices dépendant du jour, soit élargir la description des états. Dans le premier cas, la distribution après deux étapes s'écrit \(\pi_0P_0P_1\), et pas nécessairement \(\pi_0P^2\). L'hypothèse d'homogénéité explique précisément quand une seule puissance suffit.
Exercices progressifs
Les exercices 1 à 5 consolident les bases, 6 à 10 relient les notions et 11 à 15 demandent davantage d'initiative. Cherche d'abord, puis utilise un indice si tu en as besoin.
Exercice 1 : Matrice valide ★☆☆
Les matrices \(\begin{pmatrix}0,7&0,3\\0,2&0,8\end{pmatrix}\) et \(\begin{pmatrix}1,2&-0,2\\0,4&0,6\end{pmatrix}\) sont-elles des matrices de transition ?
Exercice 2 : Du texte au tableau ★☆☆
Un client fidèle le reste avec probabilité 0,9. Un client occasionnel devient fidèle avec probabilité 0,4. Écris P dans l’ordre F,O.
Exercice 3 : Une transition ★☆☆
Avec la matrice de l’exercice 2 et \(\pi_0=(0{,}5\,;\,0{,}5)\), calcule \(\pi_1\).
Exercice 4 : Départ certain ★☆☆
Avec P de l’exercice 2, donne la distribution après une étape depuis O avec certitude.
Exercice 5 : Compléter trois transitions ★☆☆
Une ligne de transition vers A,B,C vaut \((0{,}2\,;\,p\,;\,0{,}5)\). Détermine p et vérifie les conditions.
Exercice 6 : Deux étapes ★★☆
Pour \(P=\begin{pmatrix}0,8&0,2\\0,3&0,7\end{pmatrix}\), calcule \(P^{2}\) et interprète son coefficient (1,2).
Exercice 7 : Distribution invariante ★★☆
Trouve la distribution invariante de la matrice de l’exercice 2.
Exercice 8 : Formule explicite ★★☆
Pour P de l’exercice 2 et un départ certain dans O, exprime la probabilité \(x_{n}\) d’être fidèle au temps n.
Exercice 9 : Un seuil de proximité ★★☆
Dans l’exercice 8, à partir de quel n a-t-on \(|x_n-0,8|\le0,025\) ?
Exercice 10 : Alternance autour de l’équilibre ★★☆
Pour \(P=\begin{pmatrix}0,1&0,9\\0,6&0,4\end{pmatrix}\) et \(x_0=1\), exprime \(x_{n}\) et décris son comportement.
Exercice 11 : État absorbant ★★★
Étudie \(P=\begin{pmatrix}1&0\\0,2&0,8\end{pmatrix}\) depuis le second état. Donne la limite.
Exercice 12 : Invariant sans convergence ★★★
Pour \(P=\begin{pmatrix}0&1&0\\0&0&1\\1&0&0\end{pmatrix}\), trouve la distribution invariante et étudie le départ \((1,0,0)\).
Exercice 13 : Trois états symétriques ★★★
Pour \(Q=\begin{pmatrix}1/2&1/4&1/4\\1/4&1/2&1/4\\1/4&1/4&1/2\end{pmatrix}\) et \(\pi_0=(1,0,0)\), calcule \(\pi_n\) à l’aide de E, dont tous les coefficients valent 1/3.
Exercice 14 : Arrivée ou visite ★★★
Pour P de l’exercice 6 en partant de l’état 1, compare la probabilité d’être en 2 après deux étapes à celle d’avoir visité 2 au moins une fois pendant ces deux étapes.
Exercice 15 : Une limite doit être invariante ★★★
Suppose qu’une suite \(\pi_n=\pi_0P^n\) converge vers une ligne L. Prouve que L est une distribution invariante. Explique ce que cette preuve ne garantit pas.
Problème : Pour aller plus loin
Ce prolongement est accessible à partir du cours : les résultats supplémentaires sont guidés, et leur mémorisation n'est pas un préalable. Tu peux répartir la recherche sur plusieurs séances.
Deux particules et un équilibre qui peut osciller
Deux particules sont réparties entre une boîte gauche et une boîte droite. À chaque étape, on choisit l'une des deux particules au hasard, de manière équiprobable, et on la change de boîte. L'état est le nombre de particules dans la boîte gauche, parmi 0,1,2. Durée indicative : 90 minutes.
Partie I : Construire le modèle
Décris les transitions depuis chacun des trois états. Écris la matrice P dans l'ordre 0,1,2 et le graphe pondéré.
Calcule \(P^{2}\) et la distribution après deux étapes depuis l'état 0.
Trouve l'unique distribution invariante.
Partie II : Comprendre la périodicité
En partant de l'état 0, donne les distributions aux temps impairs puis aux temps pairs strictement positifs.
La distribution converge-t-elle ? Pourquoi cela ne contredit-il pas l'existence d'un invariant ?
Partie III : Introduire une pause aléatoire
Désormais, à chaque étape, on ne fait rien avec probabilité 1/2 ; sinon on effectue le déplacement précédent. La matrice devient \(Q=(I+P)/2\).
Écris Q. Vérifie que la distribution invariante précédente l'est encore pour Q.
Si \(\pi_n=(u_n,v_n,w_n)\), pose \(s_n=u_n+w_n\) et \(d_n=u_n-w_n\). Montre \(s_{n+1}=1/2\) et \(d_{n+1}=d_n/2\).
Déduis les trois coordonnées pour \(n\ge1\), puis leur limite pour toute distribution initiale.
Depuis l'état 0, à partir de quel rang chacune des trois coordonnées diffère-t-elle de celle de l'invariant d'au plus 1/64 ?
Pistes
Depuis l'état 1, les deux particules ne se trouvent pas dans la même boîte. La parité du nombre à gauche change à chaque déplacement. Pour Q, la pause permet aussi de conserver la parité.
Corrigés détaillés
Corrigé 1
Corrigé 2
Corrigé 3
Corrigé 4
Corrigé 5
Corrigé 6
Corrigé 7
Corrigé 8
Corrigé 9
Corrigé 10
Corrigé 11
Corrigé 12
Corrigé 13
Corrigé 14
Corrigé 15
Corrigé du problème
Partie I : Traduire chaque déplacement
1. L'état compte les particules à gauche. Depuis 0, les deux sont à droite : quelle que soit celle choisie, une passe à gauche, donc on arrive en 1 avec probabilité 1. Depuis 2, les deux sont à gauche : en déplacer une laisse exactement une particule à gauche, donc on arrive aussi en 1 avec probabilité 1.
Depuis 1, il y a une particule de chaque côté. Choisir celle de gauche, de probabilité \(1/2\), la fait partir et donne l'état 0. Choisir celle de droite, de probabilité \(1/2\), la fait entrer et donne l'état 2. On ne peut pas rester en 1. Dans l'ordre \(0,1,2\),
Le graphe a les arcs \(0\to1\) et \(2\to1\) de poids 1, ainsi que \(1\to0\) et \(1\to2\) de poids \(1/2\). Aucun autre arc n'est nécessaire. Chaque ligne somme à 1.
2. La première ligne de \(P\) est \((0,1,0)\) : son produit par \(P\) sélectionne la deuxième ligne, \((1/2,0,1/2)\). Pour la deuxième ligne, les trois produits sont \((1/2)0+0(1/2)+(1/2)0=0\), \((1/2)1+0\times0+(1/2)1=1\), et \((1/2)0+0(1/2)+(1/2)0=0\). La troisième ligne est identique à la première. Donc
Depuis l'état 0, \(\pi_0=(1,0,0)\) ; après deux pas, on lit la première ligne de \(P^2\), soit \((1/2,0,1/2)\). Les chemins \(0,1,0\) et \(0,1,2\) ont chacun probabilité \(1\times1/2\).
3. Pour \(\pi=(u,v,w)\), le produit est \(\pi P=(v/2,u+w,v/2)\). L'invariance impose \(u=v/2\), \(v=u+w\), \(w=v/2\). Remplaçons \(u,w\) dans la somme 1 :
Les coefficients sont positifs de somme 1. Le candidat \(\pi_*=(1/4,1/2,1/4)\) est donc un invariant, et les équations imposent ces valeurs de façon unique.
Partie II : Expliquer pourquoi l'équilibre n'est pas atteint
1. Depuis 0, \(\pi_1=(0,1,0)\) et \(\pi_2=(1/2,0,1/2)\). Multiplier cette dernière ligne par \(P\) donne \((0,1/2+1/2,0)=(0,1,0)\). Puis multiplier \((0,1,0)\) redonne \((1/2,0,1/2)\). Les deux lignes s'échangent donc à chaque pas. Par récurrence, \(\pi_{2k+1}=(0,1,0)\) pour \(k\ge0\), et \(\pi_{2k}=(1/2,0,1/2)\) pour \(k\ge1\). Le rang 0 est exclu de la seconde formule car \(\pi_0=(1,0,0)\).
2. La probabilité de l'état 1 vaut 1 aux rangs impairs et 0 aux rangs pairs. Les deux sous-suites constantes ont des limites différentes, donc la suite ne converge pas. Cela ne contredit pas \(\pi_*P=\pi_*\) : cette égalité garantit la stabilité si l'on démarre en \(\pi_*\). Ici, le départ certain \((1,0,0)\) est différent. À chaque déplacement, le nombre à gauche change de 1 ; sa parité alterne obligatoirement, ce qui explique le phénomène.
Partie III : Calculer l'effet de la pause
1. Avec probabilité \(1/2\), on reste dans le même état : cela correspond à \(I/2\). Avec probabilité \(1/2\), on suit les transitions de \(P\) : cela correspond à \(P/2\). On additionne les deux possibilités, donc
3. La suite \(d\) est géométrique, de raison \(1/2\) et de premier terme \(d_0=u_0-w_0\). Donc \(d_n=(u_0-w_0)/2^n\). Pour \(n\ge1\), \(s_n=1/2\) et \(v_n=1/2\). En additionnant \(s_n=u_n+w_n\) et \(d_n=u_n-w_n\), on obtient \(2u_n=s_n+d_n\) ; en les soustrayant, \(2w_n=s_n-d_n\). Ainsi
La valeur initiale \(u_0-w_0\) est fixe ; la puissance \(2^{-(n+1)}\) tend vers zéro. Donc les trois coordonnées tendent respectivement vers \(1/4,1/2,1/4\), pour toute distribution initiale. Nous avons démontré la convergence par des écarts explicites.
donc \(u_0-w_0=1\). Pour \(n\ge1\), les écarts absolus sont \(2^{-(n+1)}\), 0 et \(2^{-(n+1)}\). Les trois sont au plus \(1/64=2^{-6}\) exactement lorsque \(n+1\ge6\), c'est-à-dire \(n\ge5\).
Au rang 5, la distribution est \((17/64,1/2,15/64)\) : les deux écarts extrêmes valent bien \(1/64\). Au rang 4, ils valent \(1/32\), trop grand. Le rang 0 ne convient pas non plus, puisque son écart sur la première coordonnée vaut \(3/4\). Le premier rang est donc 5, et tous les suivants conviennent. Dans ce modèle, les pauses ont permis aux deux parités de se mélanger ; les formules quantifient cet effet.
Faire le point par une variante autonome
Essaie cette variante sans relire le corrigé précédent. Explique le choix de ta méthode, puis utilise les contrôles pour décider quelle notion retravailler.
Fiche-mémoire
P est stochastique par lignes : coefficients positifs ou nuls, chaque somme de ligne égale à 1.
Convention du cours : distributions en ligne ; \(\pi_{n+1}=\pi_nP\) et \(\pi_n=\pi_0P^n\).
\((P^n)_{ij}\) décrit une arrivée en j après n transitions depuis i.
Invariant : \(\pi P=\pi\) avec normalisation et positivité.
Deux états : \(x_{n+1}=(1-a-b)x_n+b\) ; si \(0<a+b<2\), convergence vers \(b/(a+b)\).
Une limite éventuelle est invariante ; un invariant ne garantit pas une limite.
Contrôle. Ai-je fixé l'ordre des états ? Multiplié du bon côté ? Distingué visite et arrivée ? Vérifié chaque somme ? Démontré la convergence dans le modèle étudié ?
Maîtrise du chapitre
Validation contrôlée
Réponds aux QCM, sélectionne les bonnes propositions ou remets les étapes dans l'ordre. Le site vérifie chaque réponse avant d'ouvrir la balise suivante.